Asesoría Tributaria · 5 Min de Lectura
Octubre 2026
Este beneficio venció el 19 de noviembre de 2026. Dejamos el artículo como referencia. Si tiene obligaciones pendientes con la DIAN, hable con nuestro equipo.
Hasta el 19 de noviembre de 2026, una empresa en mora con la DIAN puede cerrar esa deuda pagando el impuesto completo, apenas el 15% de la sanción y un interés moratorio del 4,5% anual en lugar de la tasa ordinaria. Es la medida central del Decreto Legislativo 1419 del 17 de septiembre de 2026, y su ventana es corta.
Qué cambia, en términos de caja
La aritmética es sencilla y por eso conviene mirarla antes que la letra menuda. El capital de la obligación se paga íntegro: ahí no hay descuento. Lo que se reduce es lo accesorio, que en deudas antiguas suele ser la parte que más pesa. La sanción baja al 15% de su valor —un descuento del 85%— y los intereses de mora se liquidan a una tasa especial del 4,5% anual, muy por debajo de la tasa que gobierna el cálculo ordinario.
En una obligación que lleva varios años acumulando intereses, esa diferencia rara vez es marginal. Es, con frecuencia, la diferencia entre una contingencia que se arrastra de un cierre a otro y una cuenta que por fin se cancela.
Decreto Legislativo 1419 de 2026
Quedan
19 de noviembre de 2026
Conviene pagar con días de anticipación
15 %
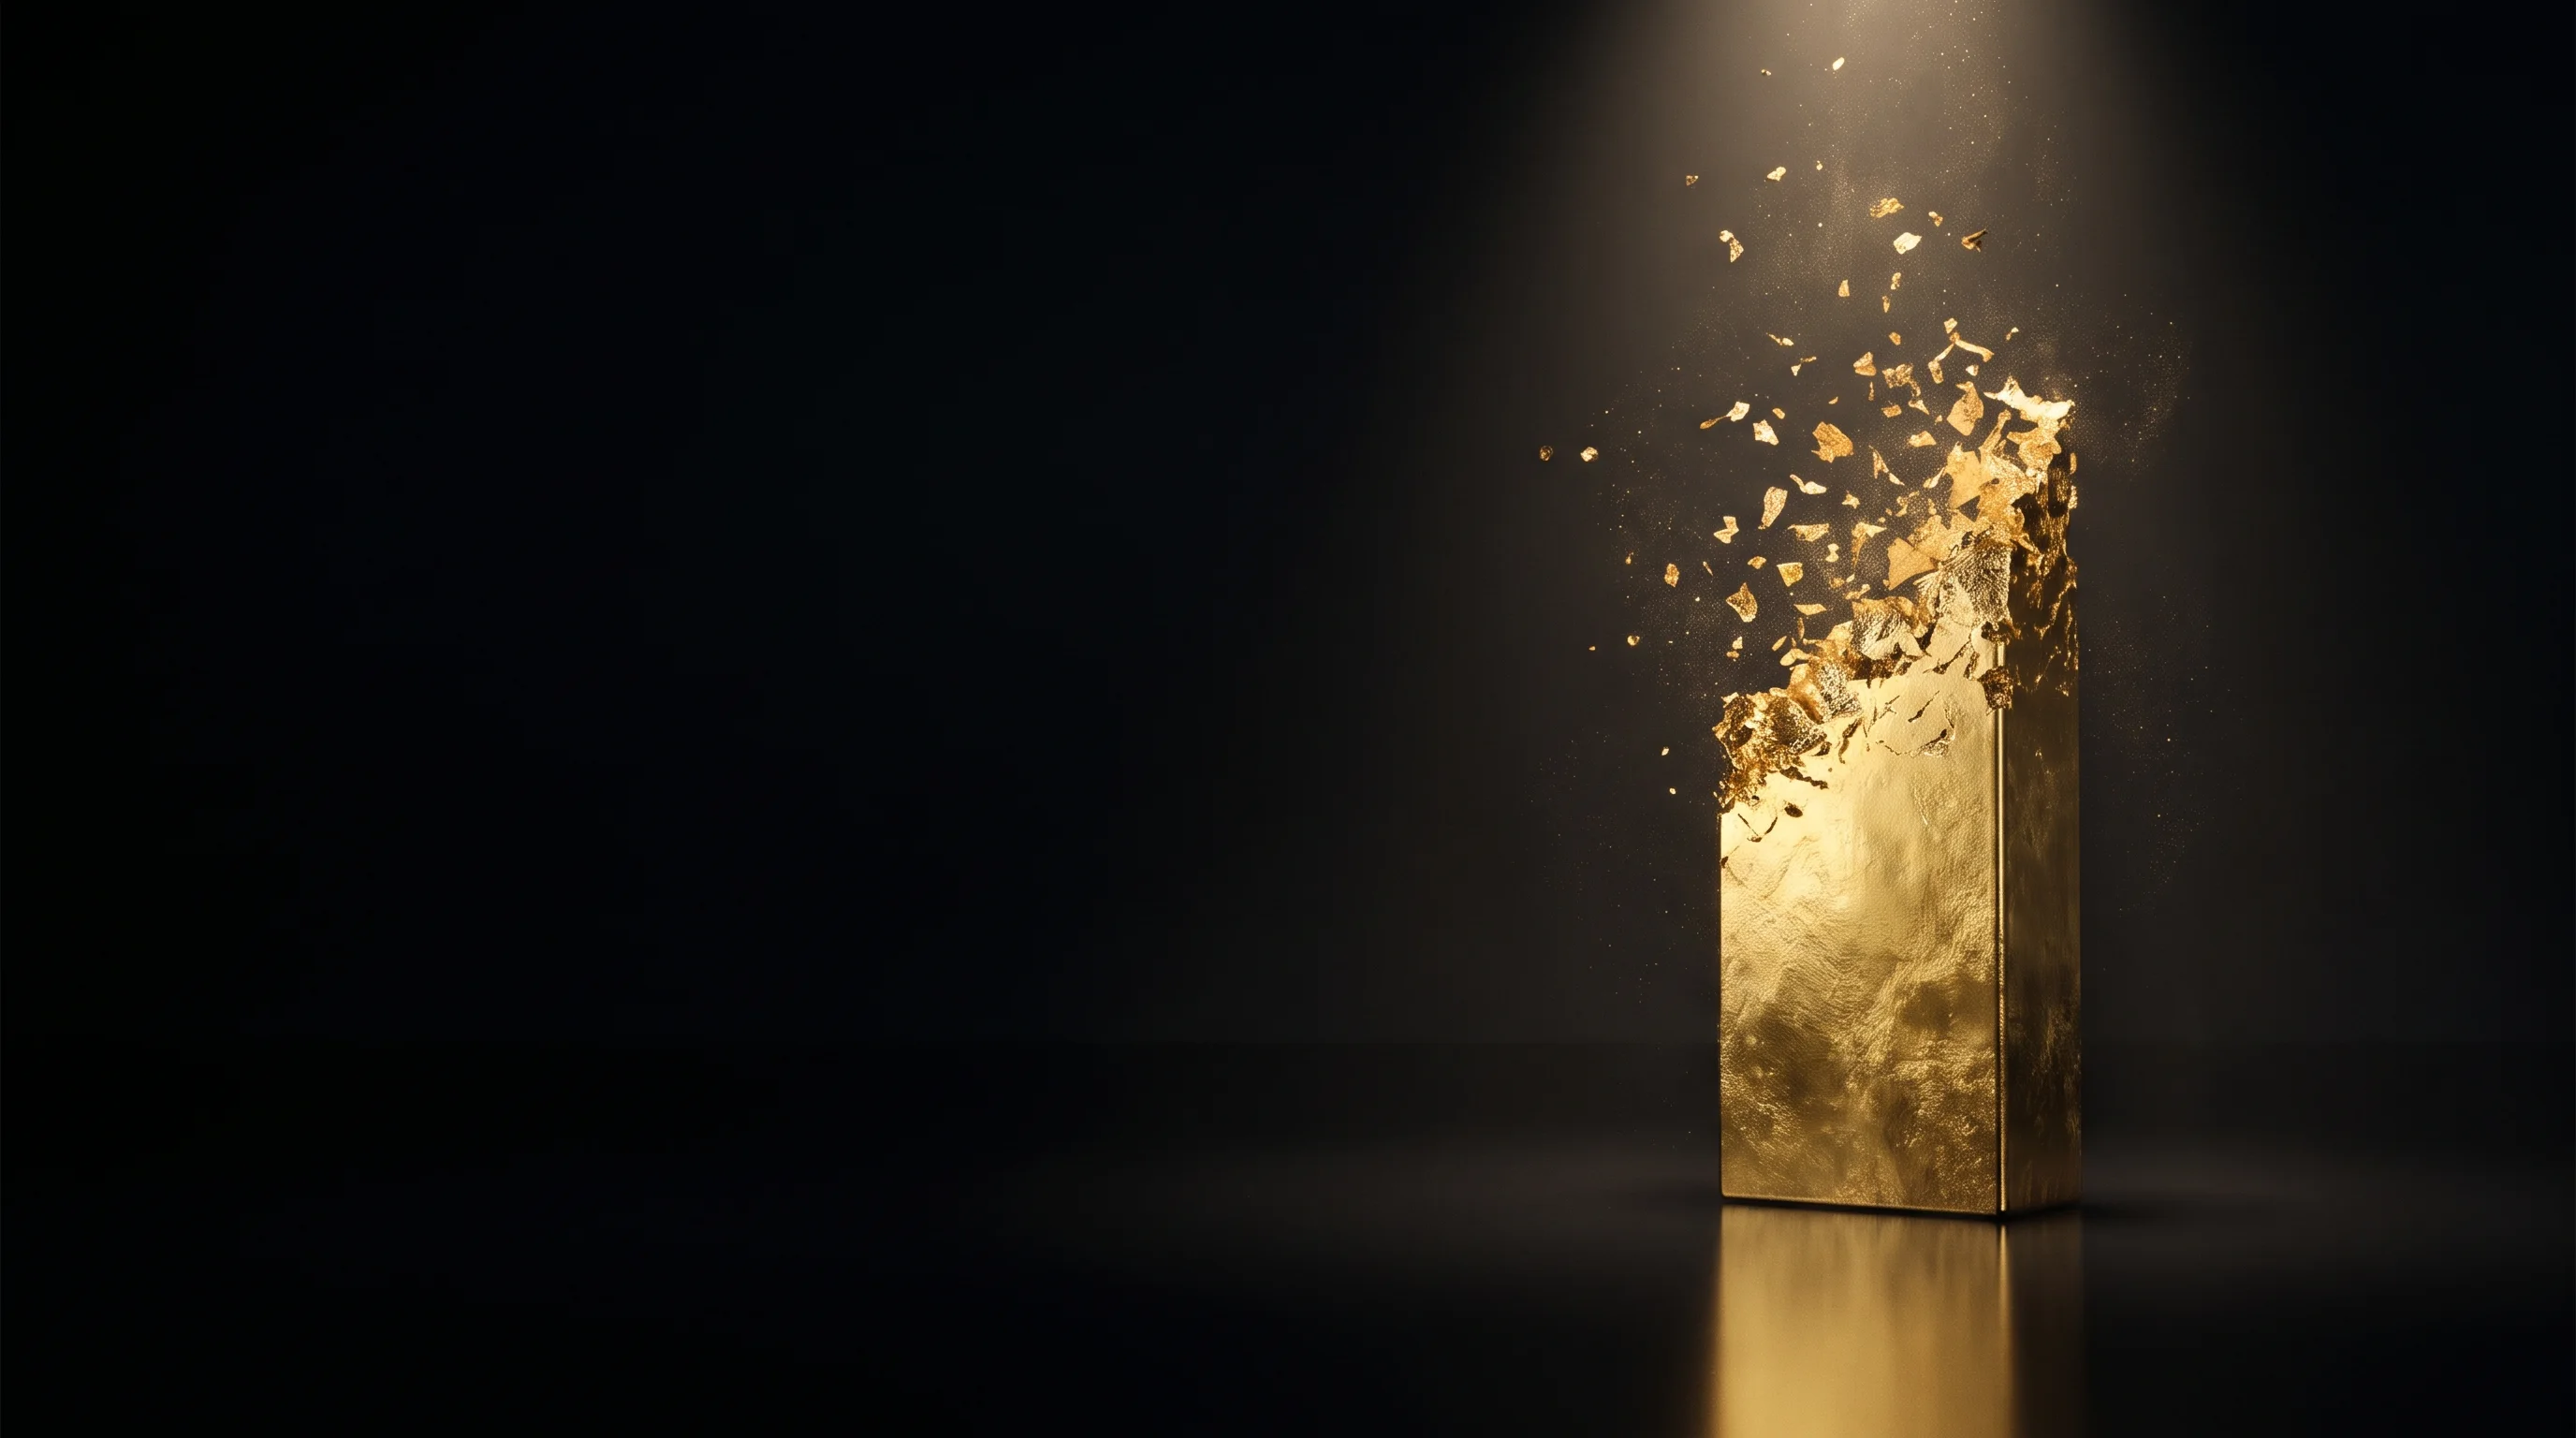
Esta torre es la sanción completa que se le debe a la DIAN.
Con el Decreto 1419, el 85 % se desvanece.
Se paga el impuesto completo, solo el 15 % de la sanción y un interés del 4,5 % anual.
A quién le aplica: el alcance es nacional
El decreto nació de la emergencia declarada tras el sismo del 10 de agosto de 2026, y esa procedencia generó una duda razonable en el mercado: ¿el beneficio es solo para los municipios afectados?
La DIAN lo precisó en su Comunicado de Prensa No. 122 del 19 de septiembre de 2026. Tres grupos de medidas tienen aplicación en todo el territorio nacional: la reducción transitoria de sanciones e intereses, el régimen para declaraciones omitidas y correcciones, y la conciliación. En cambio, las medidas para los afectados por el sismo (Capítulo II del decreto) quedan reservadas a las zonas de emergencia: facilidades de pago hasta 24 meses sin garantía; hasta 36 meses con garantía personal para deudas de hasta 6.000 UVT; la reprogramación, por una sola vez y hasta por 12 meses, de las cuotas que vencen entre el 10 de agosto y el 31 de diciembre de 2026, y la exclusión de las donaciones recibidas hasta por 2.600 UVT por beneficiario.
Dicho de otro modo: una empresa con domicilio fiscal fuera de los municipios afectados también puede acogerse al 15% y al 4,5%.
Qué obligaciones cubre: también aduanas y cambios
Este es el punto que más suele pasarse por alto. El alivio no se limita al impuesto de renta o al IVA. Cubre las obligaciones tributarias, aduaneras y cambiarias administradas por la DIAN.
Para una filial de matriz extranjera, o para una sucursal que importa equipo especializado, la consecuencia es directa. Las sanciones cambiarias y las aduaneras tienen tarifas propias y suelen liquidarse sobre el valor de la operación, no sobre un impuesto dejado de pagar; por eso alcanzan cifras que sorprenden a quien solo ha visto sanciones de renta. Un informe de movimientos presentado tarde o una declaración de importación con un error que constituya infracción gravísima son expedientes que hoy pueden cerrarse en condiciones que no volverán a estar disponibles el 20 de noviembre.
Las tres puertas de entrada
El decreto organiza el beneficio según la situación de cada obligación.
Deuda en mora. Para obligaciones que estuvieran en mora al 10 de agosto de 2026, se paga el 100% del capital, el 15% de la sanción y el interés del 4,5% anual.
Declaración nunca presentada. Quien haya omitido una declaración que debía presentar hasta el 10 de agosto de 2026 y la presente a más tardar el 19 de noviembre liquida la sanción por extemporaneidad reducida al 15%, junto con el impuesto o la retención completos y el interés del 4,5% anual.
Corrección. Quien corrija una declaración tributaria presentada hasta el 10 de agosto de 2026 para aumentar el valor a pagar o reducir el saldo a favor o las pérdidas, paga la sanción por corrección reducida al 15% y no liquida intereses de mora; el impuesto completo se paga a más tardar el 19 de noviembre. En aduanas, solo se reducen al 15% las sanciones por infracciones gravísimas, también sin intereses y con el pago total de los tributos. Las obligaciones formales distintas de declarar —informes o reportes incumplidos hasta el 10 de agosto— tienen su propia regla: sanción al 15% y cumplir la obligación a más tardar el 19 de noviembre.
En los tres casos la fecha es la misma y no admite prórroga automática: 19 de noviembre de 2026.
Hágalo con sus cifras
Cálculo ilustrativo solo de la sanción, para una obligación que ya estaba en mora el 10 de agosto de 2026. El impuesto se paga completo y los intereses de mora se liquidan al 4,5 % anual. Cada caso tiene sus condiciones: revíselo con nuestro equipo.
Dos advertencias que conviene tener sobre la mesa
La primera es de alcance subjetivo. Los grandes contribuyentes quedan expresamente por fuera de las medidas procedimentales del capítulo de facilidades de pago. Como el capítulo de reducción de sanciones no los menciona, quedaba la duda de si la exclusión también los alcanzaba. La DIAN la despejó en sus preguntas frecuentes sobre el Decreto 1419: la exclusión del artículo 8 se refiere únicamente a los artículos 5 a 7, de modo que la reducción de sanciones también está disponible para los grandes contribuyentes. Como se trata de preguntas frecuentes y no de un concepto formal, un gran contribuyente que quiera acogerse debería documentar su posición antes de pagar, no después.
La segunda es de vigencia. Por tratarse de un decreto legislativo dictado al amparo de un estado de excepción, el 1419 está sujeto a control automático de constitucionalidad ante la Corte Constitucional, que al cierre de esta edición no se había pronunciado sobre la declaratoria de emergencia que le sirve de base. El antecedente reciente aconseja prudencia: el 29 de enero de 2026 la Corte suspendió provisionalmente la emergencia económica anterior (Decreto 1390 de 2025) y en abril la declaró inexequible (Sentencia C-075 de 2026): quien se acoja debe conservar soportes completos del pago realizado y del cálculo aplicado.
Cómo prepararse en las semanas que quedan
El trabajo útil no es jurídico, es de inventario. Antes de decidir si conviene acogerse, hay que saber exactamente qué hay.
Un barrido ordenado suele incluir el estado de cuenta completo ante la DIAN a la fecha de corte; las declaraciones de retención presentadas sin pago, que la ley considera ineficaces, salvo las excepciones del artículo 580-1 del Estatuto Tributario; los expedientes aduaneros y cambiarios abiertos, incluidos los que estén en discusión; y una liquidación comparativa que muestre, obligación por obligación, cuánto se paga hoy con el beneficio y cuánto se pagaría después del 19 de noviembre.
Con ese cuadro a la vista, la decisión deja de ser una apuesta y pasa a ser un cálculo. Es la diferencia entre aprovechar una ventana y simplemente verla pasar.
Seguir Leyendo
Continúe la Conversación
Para revisar sus obligaciones con la DIAN antes del 19 de noviembre, hable con nuestro equipo de asesoría.
comunicaciones@castilloyasesores.co